La actividad económica argentina registró una fuerte caída en julio y sumó nuevos indicadores que alimentan la preocupación por una posible recesión. Según los últimos datos del INDEC, el Estimador Mensual de Actividad Económica (EMAE) retrocedió 2,9% respecto de junio, en términos desestacionalizados, mientras que en la comparación interanual mostró una baja del 1,4%.
El dato se conoce después de que el organismo estadístico informara una contracción del 0,6% del Producto Interno Bruto (PBI) durante el segundo trimestre de 2026 frente al primero. A pesar de que la economía todavía se ubicó 2% por encima del nivel registrado un año atrás, la sucesión de indicadores negativos volvió a instalar el debate sobre la posibilidad de una nueva etapa recesiva.
Uno de los indicadores que refleja ese escenario es el Índice Líder de la Universidad Torcuato Di Tella, que en agosto estimó en 82% la probabilidad de que la economía ingrese en una fase recesiva durante los seis meses siguientes.
En términos técnicos, una recesión suele identificarse a partir de una contracción sostenida de la actividad económica. Uno de los criterios más utilizados contempla dos trimestres consecutivos de caída del PBI desestacionalizado, aunque existen metodologías que incorporan otros indicadores y períodos de análisis.
Industria y consumo, entre los principales retrocesos
La industria manufacturera también mostró señales de debilitamiento. En julio, la producción industrial cayó 5% interanual y la utilización de la capacidad instalada descendió al 58,2%, frente al 59,1% registrado durante junio.
El nivel de utilización fue particularmente bajo en algunos sectores. La industria metalmecánica operó al 38,3% de su capacidad, la automotriz al 39%, caucho y plástico al 40,2% y el sector textil al 45,3%. En otras ramas, en cambio, los niveles fueron considerablemente superiores: la refinación de petróleo llegó al 89,9% y las industrias metálicas básicas al 71,8%.
El consumo también mostró un comportamiento negativo. De acuerdo con Scentia, las ventas de productos de consumo masivo disminuyeron 0,7% en agosto respecto de julio y 1,5% en la comparación interanual. En los primeros ocho meses del año acumularon una caída del 2,7%.
Los registros oficiales reflejaron una tendencia similar: las ventas reales de los supermercados bajaron 2,1% interanual en julio y acumularon un retroceso del 2,7% durante los primeros siete meses de 2026.
Los ingresos pierden frente a la inflación
La evolución de los salarios también aparece como un factor relevante para explicar la debilidad del consumo. El RIPTE, indicador que releva las remuneraciones imponibles de trabajadores registrados estables, pasó de $1.510.680 en julio de 2025 a $1.946.028 un año después, lo que representa un incremento del 28,8%.
Durante ese mismo período, la inflación acumuló una suba del 33,8%. En consecuencia, el aumento nominal del salario de referencia quedó por debajo de la evolución de los precios.
A este escenario se suman otros indicadores relacionados con el mercado laboral y el crédito. La tasa de desocupación alcanzó el 7,9% durante el segundo trimestre, mientras que la morosidad de los hogares llegó al 12,9% de los préstamos en julio.
El Gobierno destaca otros indicadores
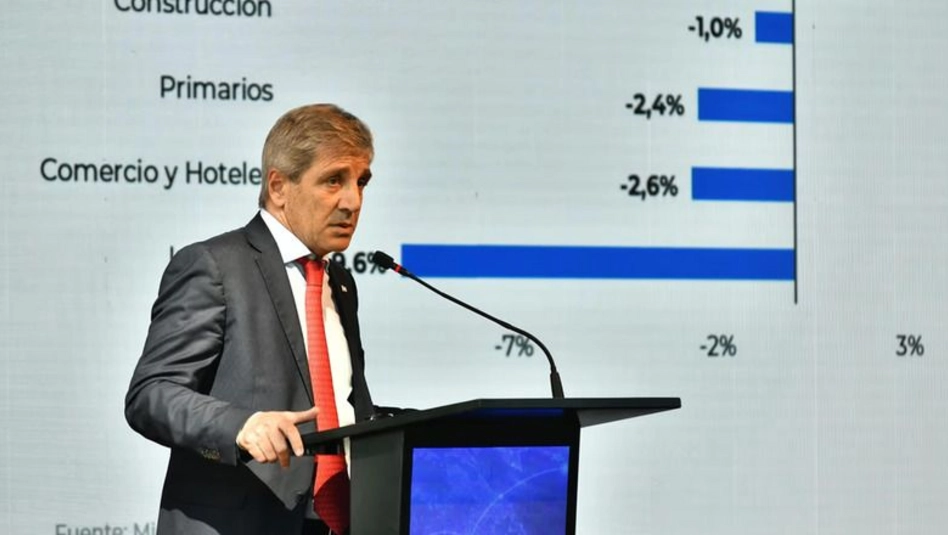
Desde el Gobierno, la lectura sobre la situación económica es diferente. El ministro de Economía, Luis Caputo, puso el foco en la evolución acumulada de la actividad y señaló que el EMAE todavía registra un crecimiento del 1,7% durante los primeros siete meses de 2026 frente al mismo período del año pasado.
También destacó el comportamiento de la tendencia-ciclo, un indicador utilizado para observar la evolución subyacente de la actividad y reducir el impacto de movimientos puntuales o estacionales.
La economía había mostrado una recuperación después de la contracción registrada entre fines de 2023 y comienzos de 2024. Durante 2026, sin embargo, esa trayectoria perdió impulso: el PBI había crecido 0,7% en el primer trimestre, retrocedió 0,6% en el segundo y el EMAE registró en julio una baja mensual del 2,9%.
Ahora, los resultados de agosto y septiembre serán determinantes para establecer si la caída del segundo trimestre y el fuerte retroceso de julio representan una interrupción temporal de la recuperación o el comienzo de una contracción más prolongada.