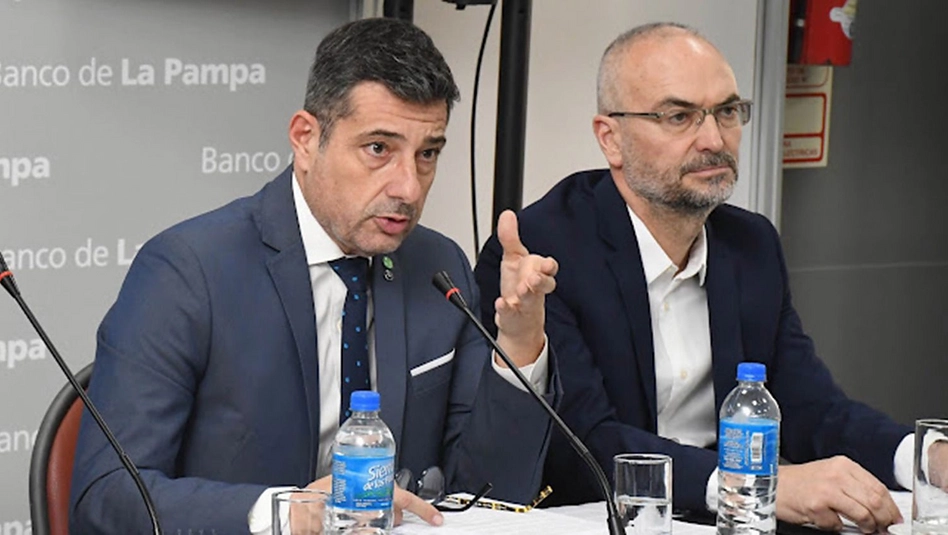
El Banco de La Pampa puso en marcha una línea de créditos hipotecarios ajustados por UVA, destinada a la compra de una primera vivienda de ocupación permanente. La propuesta contempla plazos de devolución de 15 o 20 años y financiamiento de hasta el 75% del valor del inmueble, con una tasa de interés fija del 7,5% más el ajuste correspondiente por inflación.
La entidad participó de una licitación de fondos del Fondo de Garantía de Sustentabilidad (FGS) de la Anses y presentó esta alternativa para quienes buscan acceder a una vivienda propia.
Según la información difundida por el banco, los préstamos se otorgan en pesos y se expresan en Unidades de Valor Adquisitivo (UVA), cuyo valor se actualiza de acuerdo con el Coeficiente de Estabilización de Referencia (CER).
¿Cuánto se paga por un crédito de $100 millones?
El banco difundió un ejemplo ilustrativo para un préstamo de $100 millones, equivalente a 46.552,55 UVA, tomando como referencia una cotización de $2.156,58 por unidad al 15 de octubre de 2026.
- A 15 años: la primera cuota sería de $927.012,36.
- A 20 años: la primera cuota sería de $805.593,19.
La entidad informa que la línea no tiene gastos de otorgamiento ni cargo por seguro de vida o tasación. Sin embargo, entre los cuestionamientos planteados sobre las condiciones del crédito se encuentra el costo de constitución de la hipoteca, que quedaría a cargo del cliente.
Es importante tener en cuenta que las cuotas están sujetas a la evolución de la UVA. Por lo tanto, los importes iniciales no representan el valor que se pagará durante todo el préstamo.
Quiénes pueden solicitarlo
La línea está dirigida a distintos perfiles de solicitantes:
- Personas que tengan Paquete Pampa y cobren su sueldo o jubilación en el banco.
- Trabajadores en relación de dependencia que cobren sus haberes en otra entidad.
- Autónomos y monotributistas.
Entre las condiciones informadas se establece que los interesados no deben registrar antecedentes financieros desfavorables en los sistemas correspondientes ni figurar como deudores alimentarios.
Qué documentación hay que presentar
Para iniciar el trámite, los solicitantes deben reunir documentación personal y del inmueble que desean comprar.
La documentación requerida incluye:
- DNI y correo electrónico.
- Título de propiedad del inmueble en fotocopia simple o boleto de compraventa, según corresponda.
- Reserva de venta de la inmobiliaria o boleto de compraventa con los datos personales y de contacto del vendedor.
- Dirección completa del inmueble, localidad, código postal y número de unidad funcional y complementaria, si corresponde.
- Valor acordado para la operación.
Cuando el préstamo sea solicitado por personas casadas o integrantes de una pareja con unión convivencial registrada, la solicitud deberá ser presentada por ambas partes. También se deberá adjuntar la libreta de matrimonio o la constancia de inscripción de la unión convivencial, según el caso.
En situaciones de viudez o divorcio, se deberá acompañar el acta de defunción o la sentencia de divorcio correspondiente.
Las críticas de Espartaco Marín
El lanzamiento también generó cuestionamientos del diputado provincial del Frejupa, Espartaco Marín, quien consideró que las condiciones podrían dificultar el acceso a la vivienda para algunas familias.
Uno de los principales puntos señalados por el legislador es la ausencia de un mecanismo que limite el aumento de las cuotas en función de los salarios. Marín sostuvo que había propuesto establecer un tope vinculado al Coeficiente de Variación Salarial (CVS), para evitar que las cuotas se incrementen por encima de los ingresos de los tomadores del crédito.
También cuestionó que la tasa del 7,5% no contemple un subsidio con los dividendos del banco y que no se incorporen meses de gracia para quienes deban afrontar simultáneamente el alquiler y la cuota inicial del préstamo.
Entre las demás observaciones, mencionó que el financiamiento está limitado a la compra de una vivienda, sin incluir construcción, refacción o ampliación; que el plazo máximo es de 20 años, frente a los 30 años que ofrecen algunas otras entidades; y que solo se financia el 75% del valor del inmueble.
Marín también objetó la exigencia de un año de antigüedad del Paquete Pampa para quienes accedan bajo esa modalidad.
El legislador afirmó que continuará impulsando su proyecto para ampliar el acceso a los créditos hipotecarios y sostuvo que, además de facilitar la compra de una vivienda, es necesario establecer condiciones que permitan afrontar las cuotas a largo plazo.
Con esta nueva línea, el Banco de La Pampa incorpora una alternativa de financiamiento para la vivienda propia. Las condiciones de actualización de las cuotas, el porcentaje de financiación y los gastos asociados serán factores centrales para que cada interesado evalúe si puede asumir el compromiso durante los próximos 15 o 20 años.